October 10, 2026, 7:09 pm
সাধারণ মানুষের থেকে যে পরিমাণ আমানত নেয়া হচ্ছে, সে হারে বিনিয়োগ হচ্ছে না
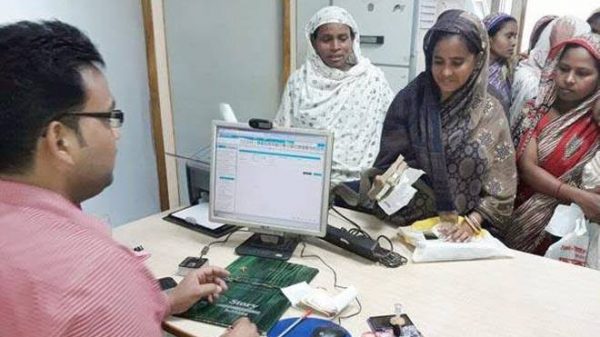
ব্যাংকিং খাতে নতুন সংযোজন এজেন্ট ব্যাংকিং দিন দিন প্রসার লাভ করছে। এর বেশির ভাগ গ্রাহকই গ্রামাঞ্চলের সাধারণ মানুষ। প্রত্যন্ত হাটবাজারে গড়ে ওঠা এজেন্ট ব্যাংকিংয়ে গ্রামীণ মানুষের অ্যাকাউন্ট সংখ্যা মোট অ্যাকাউন্টের ৮৩ শতাংশ; আর শাখার সংখ্যা ৮৭ শতাংশ। কিন্তু সাধারণ মানুষের কাছ থেকে যে পরিমাণ আমানত নেয়া হচ্ছে, বিপরীতে সে হারে তাদের মাঝে বিনিয়োগ হচ্ছে না।
বাংলাদেশ ব্যাংকের সর্বশেষ পরিসংখ্যান মতে, গত ৩১ ডিসেম্বর শেষে এজেন্ট ব্যাংকিংয়ের মাধ্যমে আমানত সংগ্রহ হয়েছে ১৫ হাজার ৯৭৭ কোটি টাকা। কিন্তু বিনিয়োগ হয়েছে এক হাজার ৮৯৩ কোটি টাকা। অর্থাৎ আমানতের মাত্র ১২ শতাংশ।
বাংলাদেশ ব্যাংকের মুখপাত্র মো: সিরাজুল ইসলাম এ বিষয়ে জানান, এজেন্ট ব্যাংকিংয়ের মাধ্যমে আমানত নেয়া যতটা সহজ, ঋণ দেয়া ততটা নয়। কারণ গ্রাহক সহজেই এজেন্ট ব্যাংকিংয়ে বা তাদের আউটলেটে এসে অ্যাকাউন্ট খুলে আমানত রাখতে পারেন। কিন্তু ঋণ বিতরণের ক্ষেত্রে এজেন্টদের নিকটস্থ ব্যাংকের মূল শাখা হতে অনুমোদন নিতে হয়। গ্রাহকের তথ্য যাচাই-বাছাই করে ঋণ বিতরণ করতে অনেকক্ষেত্রে সময় ক্ষেপণ হয়। আবার অনেক সময় ব্যাংকের নীতিমালা অনুযায়ী গ্রাহকের ঋণ দেয়ার শর্ত পরিপালন হয় না। এ কারণেই হয়তো এজেন্ট ব্যাংকিংয়ের মাধ্যমে আমানতের চেয়ে ঋণ বিতরণ কম বলে তিনি মনে করেন।
তবে এ বিষয়ে ব্যাংকারদের শীর্ষ সংগঠন অ্যাসোসিয়েশন অব ব্যাংকার্স বাংলাদেশ (এবিবি) প্রেসিডেন্ট আলী রেজা ইফতেখার জানিয়েছেন, গ্রামীণ অর্থনীতি চাঙ্গা হলে সামগ্রিক অর্থনীতির ওপরই ইতিবাচক প্রভাব পড়বে। একজন গ্রাহক স্বাবলম্বী হলে তার অর্থনৈতিক লেনদেনও বাড়ে, এর সরাসরি প্রভাব পড়ে ব্যাংকিং খাতে। কারণ ওই গ্রাহক ব্যাংকের মাধ্যমেই লেনদেন করে থাকেন। ফলে ব্যাংকের লেনদেন বেড়ে যাবে। এ কারণেই গ্রামীণ অর্থনীতির কাঠামো শক্তিশালী এবং সাধারণ মানুষের ক্রয়ক্ষমতা বাড়ানোর জন্য এজেন্ট ব্যাংকিংয়ের মাধ্যমে যে পরিমাণ আমানত নেয়া হয় তার বেশির ভাগই তাদের মাঝে বিতরণ করা প্রয়োজন বলে তিনি মনে করেন।
বাংলাদেশ ব্যাংকের সংশ্লিষ্ট সূত্র জানিয়েছে, কেন্দ্রীয় ব্যাংক থেকে এখন নতুন নতুন এজেন্ট ব্যাংকিং ও আউটলেট অর্থাৎ উপশাখার লাইসেন্স দেয়ার সময় অন্যতম শর্তই দেয়া হচ্ছে, এজেন্ট ব্যাংকিংয়ের মাধ্যমে ঋণ বিতরণ করতে হবে। তবে ওই সূত্র জানিয়েছে, এজেন্ট ব্যাংকিংয়ের মাধ্যমে ঋণ বিতরণের প্রধান অন্তরায় হলো ঋণের সুদ। কারণ দেশের প্রত্যন্ত অঞ্চলে এনজিওরা ২০ শতাংশের বেশি সুদে গ্রাহকের মাঝে ঋণ বিতরণ করছে। কিন্তু একটি এজেন্ট ব্যাংক ঋণ বিতরণ করছে মূল শাখার মাধ্যমে।
আর ব্যাংকের মূল শাখার মাধ্যমে ঋণ বিতরণ করলে কেন্দ্রীয় ব্যাংকের নির্দেশনা অনুযায়ী ৯ শতাংশের বেশি সুদ আরোপ করতে পারে না। এতে এজেন্টদের নিট মুনাফা কমে যতসামান্য থাকে। ফলে এজেন্টরাও অনেক সময় ঋণ বিতরণে আগ্রহী হন না। ফলে গ্রামীণ ক্ষুদ্র ক্ষুদ্র বিনিয়োগ ব্যাংকমুখী হচ্ছে না। অথচ এজেন্ট ব্যাংকিংয়ের লাইসেন্স দেয়ার অন্যতম উদ্দেশ্যই ছিল গ্রামের প্রান্তিক পর্যায়ের লোকজনের দোরগোড়ায় ব্যাংকিং সেবা পৌঁছে দেয়া। তাদেরকে অর্থনৈতিক কর্মকাণ্ডে নিয়ে আসা। এর অর্থ শুধু গ্রামীণ জনগণের কাছ থেকে আমানতই সংগ্রহ করা হবে না, পাশাপাশি গ্রামের ক্ষুদ্র উদ্যোক্তাদের মধ্যে ঋণ দিয়ে তাদেরকে স্বাবলম্বী করে তুলতে হবে। কিন্তু এ উদ্দেশ্য ব্যাহত হচ্ছে। বাংলাদেশ ব্যাংকের পরিসংখ্যানে দেখা যায়, সরকারি-বেসরকারি মিলে ৬২৮টি ব্যাংক এজেন্ট ব্যাংকিংয়ের লাইসেন্স দিচ্ছে। এর মধ্যে ডিসেম্বর শেষে ২৬টি ব্যাংক এজেন্ট ব্যাংকিংয়ের লাইসেন্স দিয়েছে ১১ হাজার ৯২৬টি। এর মধ্যে গ্রামেই রয়েছে ১০ হাজার ৩৪৩টি; যা মোট এজেন্ট ব্যাংকিং শাখার ৮৬ দশমিক ৭৩ শতাংশ। আর শহরে এজেন্ট ব্যাংকের শাখা রয়েছে এক হাজার ৫৮২টি, যা মোট শাখার মাত্র ১৩ দশমিক ২৭ শতাংশ।
তেমনিভাবে মোট ১৫ হাজার ৯৭৭টি আউটলেটের মধ্যে ১৪ হাজার ১৩টি রয়েছে গ্রামে। যা মোট আউটলেটের ৮৭ দশমিক ৭১ শতাংশ। অপর দিকে মোট আমানতের প্রায় ৭৭ শতাংশই এসেছে গ্রাম থেকে। বাংলাদেশ ব্যাংকের পরিসংখ্যান অনুযায়ী, এজেন্ট ব্যাংকিংয়ের মাধ্যমে ১৫ হাজার ৯৭৭ কোটি টাকার আমানতের মধ্যে ১২ হাজার ২৬৫ কোটি টাকাই এসেছে গ্রাম থেকে। অথচ গ্রামের মানুষের মধ্যে এ সময়ে মোট ঋণ বিতরণ হয়েছে এক হাজার ২৩৫ কোটি টাকা। সবমিলে মোট বিতরণকৃত এক হাজার ৮৯৩ কোটি টাকা ঋণ হলো মোট আমানতের মাত্র ১২ শতাংশ।
বিজনেস নিউজ/এসআর
Please Share This Post in Your Social Media